

- Details
- Menschen & Märkte
Europas Firmen verlieren Bilanz-Polster
Jahrelang war billiges Geld Europas stiller Krisenmanager. Jetzt zeigt eine neue BCG-Analyse: Bei börsennotierten Unternehmen in Westeuropa wächst der finanzielle Druck spürbar. Besonders Immobilien und Autoindustrie stehen unter Stress. Die Zahlen sind kein Insolvenzbarometer — aber ein Warnsignal für Investitionen, Wettbewerbsfähigkeit und die nächste Konjunkturdelle.
Manchmal beginnt eine Wirtschaftskrise nicht mit einem Knall, sondern mit einer Zeile in der Bilanz. Ein Kredit läuft aus. Die Anschlussfinanzierung kostet plötzlich deutlich mehr. Der Umsatz wächst nicht wie geplant. Die Energiekosten bleiben hoch. Und das, was gestern noch solide aussah, wird heute zum Problemfall.
Genau diesen Moment beschreibt Boston Consulting Group in einer aktuellen Analyse zu Westeuropa. Der Titel klingt nüchtern, fast harmlos: „The End of the Balance Sheet Safety Net“. Das Sicherheitsnetz der Bilanz also. Wer in den Jahren des billigen Geldes Schulden günstig rollen konnte, hatte Zeit. Wer heute refinanzieren muss, trifft auf eine andere Welt.
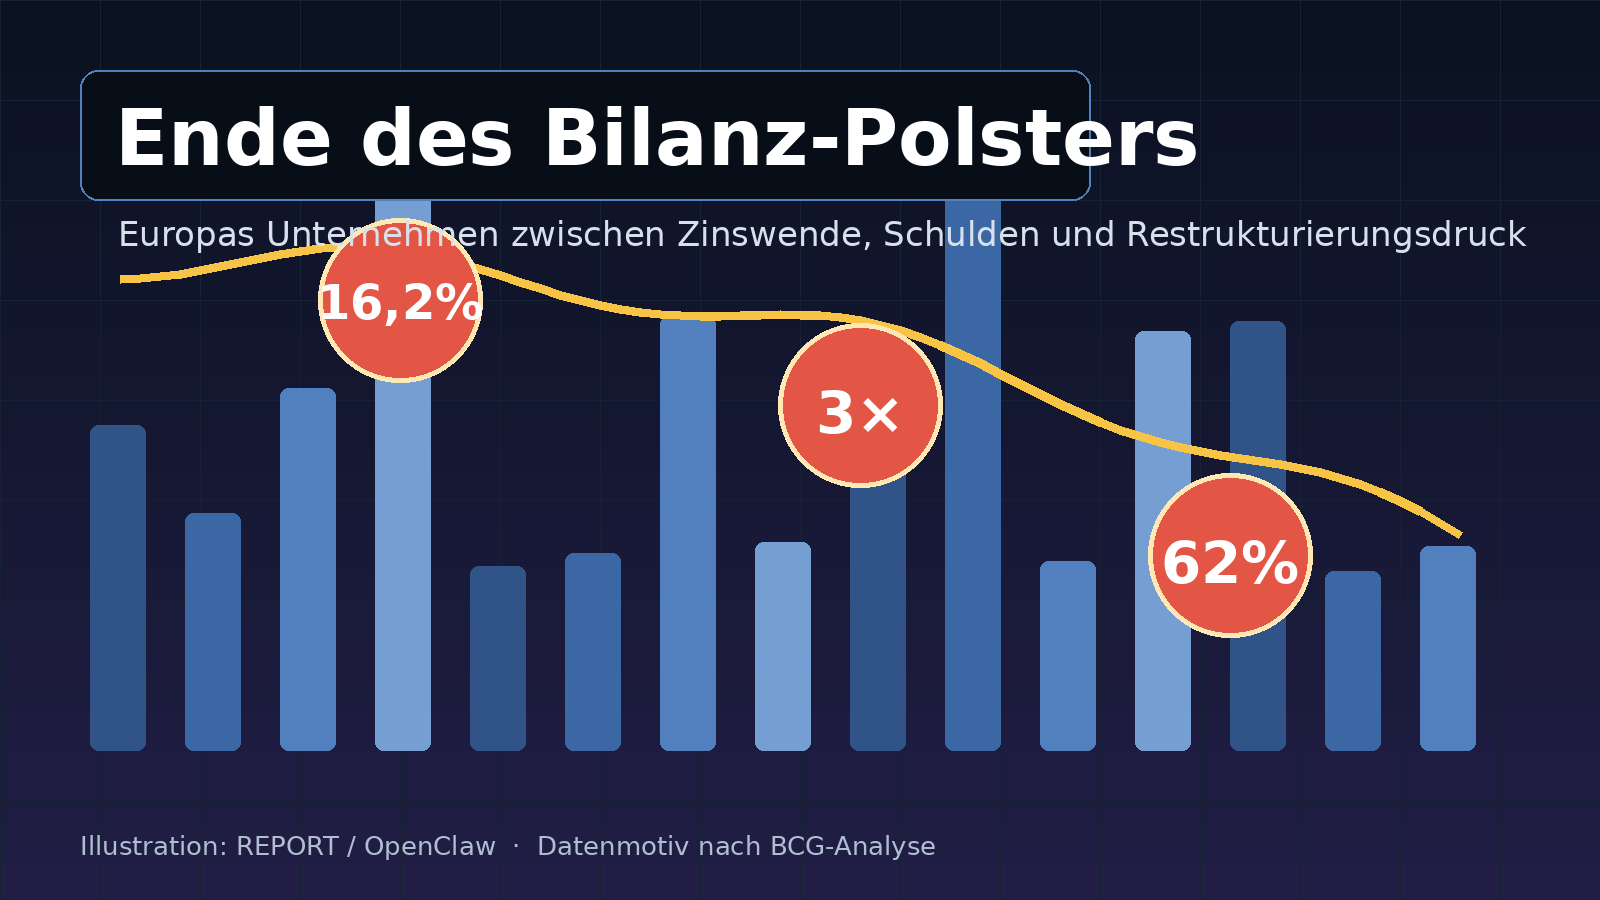
Laut der im X-Post zitierten BCG-Auswertung wurden rund 1.700 börsennotierte europäische Unternehmen untersucht. Der Anteil jener Firmen, die unter finanziellem und operativem Druck stehen und ihr Geschäftsmodell oder ihre Kostenstruktur überarbeiten müssen, sei binnen eines Jahres von 14,3 auf 16,2 Prozent gestiegen. Das ist grob jedes sechste Unternehmen.
Wichtig ist die Einordnung: Das heißt nicht, dass jedes sechste börsennotierte Unternehmen unmittelbar vor der Pleite steht. Es heißt: Die Warnlampen gehen an. BCG spricht von Transformations- und Restrukturierungsdruck, nicht von einer Insolvenzstatistik. Wer daraus eine Bankrottwelle bastelt, betreibt Spin. Wer es ignoriert, allerdings auch.
Der Kern der Sache liegt im Verhältnis von Schulden zu Ertragskraft. Zwischen 2022 und 2025 sei die Nettoverschuldung im Verhältnis zum EBITDA — also zum Ergebnis vor Zinsen, Steuern und Abschreibungen — um 22 Prozent gestiegen. Auch diese Zahl ist leicht misszuverstehen: Sie bedeutet nicht, dass die absolute Verschuldung der Unternehmen um 22 Prozent gestiegen ist. Sie beschreibt den Hebel zwischen Schulden und operativer Ertragskraft. Sinkt das Ergebnis, steigt die Quote selbst dann, wenn kein einziger Euro neue Schulden aufgenommen wird.
Noch heikler: Knapp ein Drittel der untersuchten Unternehmen soll mit einer Nettoverschuldung von mehr als dem Dreifachen des EBITDA in das Jahr 2026 gegangen sein. Drei Mal EBITDA gilt in vielen Branchen als Schwelle, ab der Banken, Investoren und Ratingagenturen genauer hinsehen. Nicht jede Firma oberhalb dieser Marke ist krank. Aber sie hat weniger Spielraum, wenn der nächste Schock kommt.
Und Europa hat an Schocks zuletzt nicht gerade gespart: Energiepreise, Zinswende, schwache Nachfrage, geopolitische Unsicherheit, neue Handelskonflikte. Brüssel redet gern von strategischer Autonomie; die Bilanzen vieler Unternehmen erzählen eine weniger heroische Geschichte. Geld, das in Zinsen fließt, fehlt für neue Maschinen, Software, Produktentwicklung und die Transformation der Industrie. Das ist der uncharmante Teil der Standortdebatte.
Besonders drastisch fällt der Befund im Immobiliensektor aus. Laut den zitierten Zahlen stehen 62 Prozent der börsennotierten Immobilienunternehmen unter Transformationsdruck — nach nur 12 Prozent im Vorjahr. Das überrascht kaum: Höhere langfristige Zinsen drücken auf Bewertungen, bremsen Transaktionen und machen neue Projekte schwerer finanzierbar. Wer Vermögenswerte verkaufen muss, um die Bilanz zu reparieren, trifft ausgerechnet dann auf einen Markt, in dem Käufer vorsichtig und Banken knausrig sind.
Auch die Autoindustrie zeigt, wie teuer Strukturwandel werden kann. 28 Prozent der Unternehmen im Sektor sollen bereits unter akutem Restrukturierungsdruck stehen. Schwache Nachfrage, Überkapazitäten, chinesischer Wettbewerb und der Umstieg auf Elektromobilität kommen nicht nacheinander, sondern gleichzeitig. Das ist der Punkt, an dem europäische Industriepolitik gerne große Worte findet — und die CFOs im Maschinenraum trotzdem Cash zählen müssen.
Für Deutschland, Österreich und die Schweiz nennt der Post — unter Berufung auf BCG — einen Anteil von 10 Prozent der Unternehmen unter Restrukturierungsdruck. Auch Frankreich liege bei 10 Prozent. Das klingt weniger dramatisch als Immobilien oder Automotive, ist aber für Europas industriellen Kern kein Entwarnungssignal. Gerade in investitionsintensiven Branchen entscheidet finanzielle Beweglichkeit darüber, ob Unternehmen eine Krise nutzen oder nur überleben.
Der eigentliche Befund bleibt trotzdem unangenehm genug: Europas Unternehmen haben nicht nur ein Kostenproblem. Sie haben ein Zeitproblem. Die Jahre des billigen Geldes haben Schwächen überdeckt, die jetzt sichtbar werden. Wer heute seine Bilanz reparieren muss, investiert morgen nicht in Wettbewerbsfähigkeit.
Und das ist vielleicht die bitterste Pointe: Europa redet über den nächsten industriellen Aufbruch. Viele Unternehmen rechnen derweil aus, ob sie sich die Gegenwart leisten können.
- Details
Populär
IT-Projekte: Einreichen und gewinnen – eAward 2027!
Best of ... Connectivity

Strom für die schweren Aufgaben
Primetals: Brownfield-Conversion auf SAP S/4HANA
Viermal ÖGNI-Gold für PIER05
Kosmos und IBM: Modernes Deployment und automatische Skalierung
Leben & StilView all
- Details
- Leben & Stil
Homo Strolzus
- Redaktion
- 29.Sep..2026
- Details
- Köpfe
Netz Oberösterreich: Geschäftsführung neu bestellt
- Redaktion
- 28.Sep..2026
- Details
- Leben & Stil
Golf-Cup für Lichtblickhof
- Redaktion
- 28.Sep..2026
- Details
- Köpfe
Microsoft: Wechsel der Spitze in Österreich
- Redaktion
- 23.Sep..2026
Office & TalkView all
- Details
- Officetalk
Der Netzwerk-Podcast: Durchgehen musst du selber
- Catharina Rieder
- 17.Sep..2026
- Details
- Officetalk

Die KI im Kastl – und was sie für Baubetriebe kann
- Gerhard Popp
- 11.Sep..2026
- Details
- Officetalk
Messen statt meinen
- Redaktion
- 02.Sep..2026
- Details
- Officetalk
Österreichs größte Baureserve steht leer
- Gerhard Popp
- 13.Juli.2026
Produkte & ProjekteView all
- Details
- Produkte & Projekte
3SI erweitert den Radius
- Redaktion
- 29.Sep..2026
- Details
- Produkte & Projekte
Knauf investiert 30 Millionen Euro in Recyclinganlage
- Redaktion
- 21.Sep..2026
- Details
- Produkte & Projekte
Langstrecke unter Strom
- Redaktion
- 16.Sep..2026
- Details
- Projekte
Haus über Haus: Wie New York mit Luftrechten baut
- Redaktion
- 03.Sep..2026