

- Details
- Bau | Immobilien
Frisches Geld
Regulatorische Hürden bremsen die Vergabe klassischer Bankkredite aus. Der Kapitalmarkt gewinnt als Finanzierungsquelle für Bauträger und Projektentwickler an Bedeutung. Wie Unternehmen zu Investitionskapital kommen und welche alternativen Finanzierungsmodelle es gibt.
Das Jahr 2026 markiert einen vorläufigen Tiefpunkt der Baukrise: Das reale Bauvolumen sinkt seit 2021 von 58,7 Milliarden Euro auf voraussichtlich 51,7 Milliarden Euro. Ob 2026 auch zu einem Wendejahr für die österreichische Bauwirtschaft wird, hängt maßgeblich davon ab, ob neue Wohnbauprojekte umgesetzt werden können. »Für 2026/2027 erwarten wir eine Übergangsphase, in der Liquidität und Strukturierung zum kritischen Erfolgsfaktor werden«, sagt Gerhard Veichtlbauer, Leiter Corporate Finance der Infina Credit Broker GmbH.
Eine breite Erholung ist vorerst nicht in Sicht: Das Bauvolumen dürfte laut der aktuellen Bauprognose von EY-Parthenon bis 2028 nur geringfügig auf 52 Milliarden Euro steigen. Vor allem der Wohnbau kämpft mit erheblichen Herausforderungen. »Bauprojekte scheitern derzeit nicht an mangelnder Nachfrage, sondern an der wirtschaftlichen Umsetzbarkeit. Sie werden oft deshalb nicht gebaut, weil Kosten, Finanzierung und erwartbare Erlöse nicht zusammenpassen«, erklärt Ralf Seidenspinner, Senior Manager für Transactions & Corporate Finance bei EY-Parthenon. Viele Bauherr*innen und Investor*innen verschieben Projekte. Förderprogramme sorgten nur vorübergehend für Impulse bei Sanierungen.
Die Vereinigung Österreichischer Projektentwickler (VÖPE) forderte bei ihrer Herbstkonferenz im September 2026 einfachere Rahmenbedingungen für Bau und Sanierung. Aus Sicht der Interessenvertretung verzögern hohe Baukosten, schwierige Finanzierungsbedingungen und langwierige Genehmigungsverfahren wichtige Immobilienprojekte. »Wir müssen wieder mehr bauen«, betonte VÖPE-Vizepräsident und allora-GeschäftsführerPeter Ulm. »Finanzierung, Regulatorik und Genehmigungen dürfen nicht länger zu Bremsklötzen für notwendige Investitionen werden.«
Wenig Spielraum
Tatsächlich verteuern seit 1. Jänner 2025 die neuen EU-Eigenkapitalvorgaben von Basel IV die Kreditvergabe für Bauträger und Projektentwickler spürbar. Banken müssen für Immobilienkredite deutlich mehr Eigenkapital hinterlegen und geben dies über Risikoaufschläge und Zinsen an die Kreditnehmer weiter. Strengere Bonitätsprüfungen erschweren zudem den klassischen Kreditzugang für Projektentwickler.
Zusätzlich sorgt die stufenweise Einführung eines sektoralen Systemrisikopuffers für eine weitere Verschärfung bei der Finanzierung von Bauvorhaben. Auf Empfehlung des Finanzmarktstabilitätsgremiums wurden per 1. Juli 2026 die Kapitalanforderungen für gewerbliche Immobilienfinanzierungen auf 2,0 Prozent angehoben, ab Juli 2027 gilt eine Quote von 3,5 Prozent. Dass gemeinnützige Bauvereinigungen von der Pufferregelung ausgenommen sind, sorgt für Unmut unter den gewerblichen Bauträgern.
»Der sektorale Systemrisikopuffer verpflichtet Banken im Immobiliensektor zu mehr Kernkapital. Das verteuert in weiterer Folge Kredite und entzieht Bauträgern – selbst bei guten Projekten – die Liquidität«, gibt Infina-Finanzexperte Veichtlbauer zu bedenken. »Das Ergebnis sind weniger finanzierbare Projekte, spätere Baustarts, höhere Endpreise und noch mehr Druck für Wohnungssuchende.« Eine risikoorientierte Regulierung findet er sinnvoll und notwendig, »aber sie muss marktgerecht gestaltet sein, um Investitionen im Neubau nicht zu stark einzuschränken«. Die Bankberater*innen könnten immer weniger selbst entscheiden, stattdessen würden automatisierte und standardisierte Risikomodelle die Bewertung übernehmen. Zudem müssen Unternehmen immer mehr Eigenmittel für eine Finanzierung einbringen – Kapital, das letztlich für Investitionen und Wachstum fehlt.
Der Baubranche bleibt durch die strengen Vorgaben kaum wirtschaftlicher Spielraum. »Bei Bestandsprojekten ist in aller Regel jeglicher Deckungsbeitrag verloren gegangen«, sagt Gerfried Karner, geschäftsführender Gesellschafter der Kreditaustria (B-I-S Beratung-Information-Service GmbH). »Bei Neuprojekten haben die aktuellen Rahmenbedingungen eine Erhöhung der Vorverwertungsquote, der Eigenkapitalanforderungen und der Sicherheitsquoten zur Folge.« Auch für die bauausführenden Firmen gelten hohe Anforderungen. Karner hält die regulatorischen Hürden für zu hoch: »Aktuell hat dies zur Folge, dass Entwickler nur mehr sehr selektiv neue Projekte platzieren können.«
Alternative Finanzierungsmodelle im Überblick
Kapital von der Crowd
Angesichts der schwierigen Bedingungen blicken die Unternehmen auf der Suche nach Finanzierungsmöglichkeiten zunehmend über den Tellerrand. Neben klassischen Bankkrediten können Mezzanin-Kapital, Nachrangdarlehen oder Private-Debt-Fonds eine sinnvolle Ergänzung sein. Auch Crowdfinanzierung erfreut sich steigender Beliebtheit. Die Vabene Holding hat bereits mehrere Projekte über die Crowdinvesting-Plattform Rockets abgewickelt. »Wir suchen nicht den schnellsten Gewinn, sondern den nachhaltigsten Wert«, sagt Vabene-Geschäftsführer Benjamin Tanil.
Crowd-Plattformen bieten zudem die Möglichkeit, neue Zielgruppen anzusprechen. Investments in Immobilienprojekte versprechen Renditen von bis zu zwölf Prozent, freilich bei deutlich höherem Risiko. Die Investor*innen stellen das Kapital über ein Nachrangdarlehen zur Verfügung. Beteiligungen sind schon mit kleinen Beträgen, von 250 Euro aufwärts, möglich. Ein Mitspracherecht bei Unternehmensentscheidungen gibt es jedoch nicht. Das Unternehmen verpflichtet sich im Gegenzug zur Auszahlung eines Basis- sowie eines Bonus-Zinssatzes, wenn sich das Business besonders gut entwickelt. Die Laufzeit beträgt drei bis zehn Jahre. Da das eingesammelte Kapital eigenkapitalähnlichen Charakter hat, verbessert sich auch die Bonität.
Die Falkensteiner Michaeler Tourism Group nutzt Crowdinvesting als strategisches Wachstumsinstrument. Seit 2017 wurden auf diese Weise rund 122 Millionen Euro realisiert – »das mit Abstand erfolgreichste Crowdinvest-Projekt in Europa«, ist FMTG-Chef Otmar Michaeler überzeugt. Im Juni 2022 gründete das Unternehmen eigens dafür die digitale Plattform FMTG Invest. Geplant sind bis 2030 auch Investitionen in die IT-Infrastruktur und KI-gestützte Data-Management-Lösungen. Auch die Bindung zu den Anleger*innen wächst: 69 Prozent entscheiden sich für eine Rendite in Form von Urlaubsgutscheinen, freut sich Michaeler: »Wir gewinnen nicht nur Kapitalgeber, sondern auch Gäste.«
Im Gespräch: »Saniert wird nichts, gebaut auch nicht«
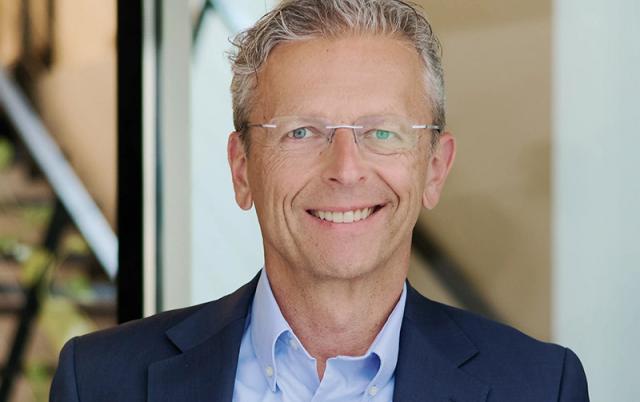
Hans Jörg Ulreich, Geschäftsführer der Ulreich Bauträger GmbH und Berufsgruppensprecher des Fachverbands Immobilien- und Vermögenstreuhänder, kritisiert ungleiche Finanzierungsbedingungen für gewerblichen bzw. gemeinnützigen Wohnbau.
Die Bauleistung in Österreich geht spürbar zurück. Liegt das am erschwerten Zugang zu Kapital?
Hans Jörg Ulreich: Es ist de facto unmöglich, Finanzierungen für dringend benötigte Mietwohnungen zu bekommen. Diese sind mittlerweile als hochriskant eingestuft und müssen binnen 25 Jahren refinanziert werden, was nur mit deutlich über 50 Prozent Eigenkapital möglich ist. Fast unerreichbar wird die Refinanzierung bei einer durchgreifenden Bestandssanierung etwa von Altbauten, weil diese viel teurer sind als Neubauten, aber durch den Richtwertzins oft bis zur Hälfte der Marktmiete gedeckelt sind. Der schwere Zugang zu Kapital ist aber nur das Symptom, dem die Blindheit und Unvernunft der Politik zugrunde liegt.
Wie können die Rahmenbedingungen für gewerbliche Bauträger verbessert werden?
Ulreich: Durch Fairness! Fairness gegenüber der heimischen Wirtschaft. Finanzierungsbedingungen für den gewerblichen Wohnbau müssen jenen für gemeinnützigen Wohnbau gleichgestellt werden. Wir brauchen ein Mietrecht, das sanierten Altbau gegenüber Neubau nicht benachteiligt, entweder durch ein Bonus-Malus System oder einen Klimaschutzbeitrag, sowie natürlich Deregulierung bei überbordenden und kostenintensiven Bauvorschriften. Es kann nicht sein, dass gemeinnützige Bauvereinigungen ständig bevorzugt Sonderzuckerl bekommen, wie bei den Finanzierungsmaßnahmen.
Wie wirkt sich der sektorale Systemrisikopuffer auf den Markt aus?
Ulreich: Saniert wird gar nichts, gebaut auch nicht – und das in allen Segmenten. Der Systemrisikopuffer verteuert und verunmöglicht nicht nur das Bauen und Sanieren, sondern verhindert auch, dass wir den österreichischen Wohnungsmarkt in eine klimafitte und nachhaltige Zukunft führen. Denn eine grundlegende Sanierung eines Altbaus schafft auch neuen Wohnraum. Deutschland hat bereits das Stoppschild aufgestellt und senkt den Systemrisikopuffer ab Jänner 2027 auf null. In Österreich fehlt einfach der faire Interessenausgleich. Die GBV ist nicht betroffen, daher gibt es offensichtlich keinen Handlungsbedarf.
- Details
ThemaThema
- Details
- Thema
Einladung zur Enquete „Chance Bau 2026“
- Bernd Affenzeller
- 08.Okt..2026
- Details
- Thema
Elektroaltgeräte auf neuem Rekordniveau
- Redaktion
- 28.Sep..2026
- Details
- Thema
Sorgenfrei außer Haus
- Redaktion
- 06.Juli.2026
- Details
- Thema
Design mit KI
- Karin Legat
- 02.Apr..2026