

- Details
- Bau | Immobilien
Executive Circle: Wachstum braucht mehr als neue Märkte
Energieinfrastruktur, Rechenzentren und neue Technologien verändern die strategische Landkarte der Bauwirtschaft. Beim ersten Executive Circle des Bau & Immobilien Report in Zusammenarbeit mit EFESO Management Consultants diskutierten fünf führende Unternehmensvertreter über Diversifizierung, die Grenzen der eigenen Kompetenz und das Geschäft von morgen. Einigkeit herrschte über den Veränderungsdruck. Wie weit sich Unternehmen vom Kerngeschäft entfernen sollten, blieb eine offene Frage.
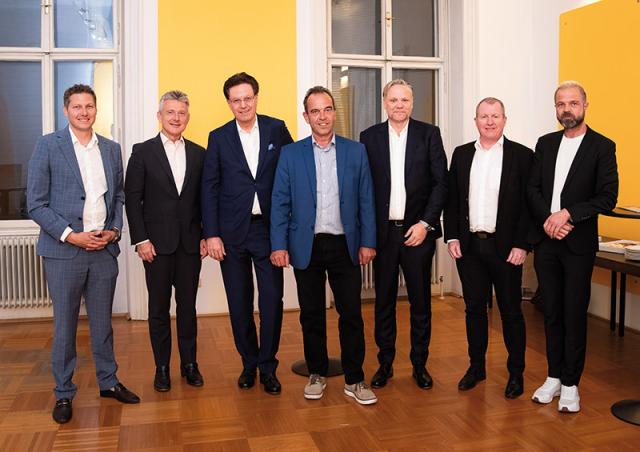
Bild: Auf Einladung von Chefredakteur Bernd Affenzeller (r.) und Christoph Pell-Weber von EFESO Management Consultants (l.) diskutierten Wolfgang Litzlbauer (Umdasch Group), Hubert Wetschnig (Habau Group), Robert Schmid (Schmid Industrieholding), Harald Gindl (Swietelsky) und Stefan Graf (Leyrer + Graf) über die strategische Ausrichtung der Baubranche.
Wie finden Bauunternehmen neue Wachstumsfelder, ohne ihre Stärken aus den Augen zu verlieren? Beim ersten Executive Circle von Bau & Immobilien Report und EFESO diskutierten darüber unter der Moderation von Chefredakteur Bernd Affenzeller Harald Gindl, CFO von Swietelsky, Stefan Graf, CEO von Leyrer + Graf, Wolfgang Litzlbauer, Vorstandsvorsitzender der Umdasch Group, Robert Schmid, Eigentümer der Schmid Industrieholding, und Hubert Wetschnig, CEO der Habau Group.
Den Ausgangspunkt lieferte Christoph Pell-Weber von EFESO mit einem Vergleich europäischer Baukonzerne und ihrer Geschäftsfelder. Seine These: Vertikal integrierte Unternehmen weisen höhere Nettomargen auf. Er schränkte allerdings ein, dass die beobachtete Korrelation keine Kausalität beweise. Hinter der Diversifizierung stehen unterschiedliche Motive: wiederkehrende Erträge, der Zugang zu neuen Kunden und Kompetenzen sowie die Verschiebung der Nachfrage. Energieinfrastruktur, Rechenzentren und die Erneuerung bestehender Infrastruktur eröffnen Chancen, während der Hochbau unter Druck steht.
Viele Märkte und ein lokales Geschäft
Für Robert Schmid ist die breite Aufstellung zunächst eine Frage der Risikostreuung. »Es ist richtig, in vielen Ländern mit vielen Geschäften zu sein«, beschreibt er den Ansatz der Industrieholding. Schwache Märkte lassen sich durch stärkere ausgleichen. Deutschland und Österreich seien derzeit besonders zäh. Innerhalb Europas entwickeln sich andere Märkte deutlich dynamischer. Internationalität verbessert aus seiner Sicht die Chancen, ohne jedes einzelne Geschäft von den regionalen Konjunkturzyklen abzukoppeln.
Hubert Wetschnig stellt sich gegen die pauschal negative Einschätzung Deutschlands aus der Perspektive eines Infrastrukturunternehmens. »Deutschland ist im Infrastrukturgeschäft viel, viel besser.« Für die Habau Group ist der Markt ein wichtiger Ertragsträger. Gleichzeitig bleibt die Verankerung vor Ort entscheidend: »Geschäfte werden lokal gemacht.« Lokale Beziehungen seien entscheidend, die Unterschiede bis hin zu Dialekt und Autokennzeichen spürbar.
Auch Swietelsky versteht sich als europäischer Player mit regionaler Umsetzung. Harald Gindl setzt dabei auf die Verbindung vorhandener Fähigkeiten und das Aufbrechen interner Silos. »In keinem Markt wartet man auf uns«, hält er fest. Im Verdrängungswettbewerb bestehe, wer etwas könne, das andere nicht können, oder vorhandene Leistungen besser verknüpfe. Interdisziplinäre Projekte mit vielen Aufgaben aus einer Hand seien deshalb ein zentraler Ansatz. Seine Formel dafür lautet: »global denken, aber regional arbeiten«.
Bei der Umdasch Group geht Wolfgang Litzlbauer einen Schritt weiter. Doka entwickle sich von einem international exportierenden Unternehmen zu einer global aufgestellten Organisation. Statt ein österreichisches Standardprogramm weltweit anzubieten, entstehen regionale Portfolios und Produktionsstrukturen. »In Asien gewinnen Sie damit keinen Blumentopf, weil es sich keiner leisten kann«, sagt er über das klassische, im Premiumsegment verankerte Angebot. Entscheidend sei, in den Wachstumsmärkten mit passenden Produkten und eigenen Kompetenzen präsent zu sein.
Stefan Graf sieht trotz der unterschiedlichen Unternehmensgrößen gemeinsame Grundfragen. Diversifikation könne entlang der Wertschöpfungskette, über Regionen oder über die Kundenstruktur erfolgen. Als überwiegend nationales Unternehmen spüre Leyrer + Graf den Druck des österreichischen Marktes unmittelbar; auch Deutschland gehöre zum Tätigkeitsfeld. Innovation bedeute dabei häufig, vorhandene Fähigkeiten neu zusammenzubringen: »Innovation ist in der heutigen Zeit eine Kombination aus Bestehendem, aus der man die richtigen Lösungen finden muss.«
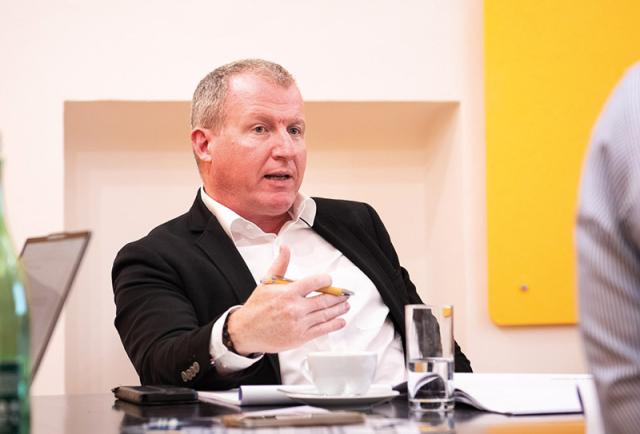
Bild: »Die klassische Baufirma ist zu einem Logistik- und Prozessexperten geworden. Und das ist ausgereizt bis aufs Letzte, mit einer einzigen Ausnahme: Im Bereich der Digitalisierung«, ist Stefan Graf, Leyrer + Graf, überzeugt
Wie weit reicht die eigene Kompetenz
Gerade bei der vertikalen Integration wurde die Diskussion kontrovers. Die Aussicht auf zusätzliche Wertschöpfung überzeugt Robert Schmid allein noch nicht. »Man glaubt immer, man macht es besser als der Lieferant«, beschreibt er eine verbreitete Versuchung. Seine Erfahrung sei häufig das Gegenteil: »Aber man macht es weder besser noch billiger.« Partnerschaften mit spezialisierten Lieferanten könnten deshalb sinnvoller sein als der Versuch, deren Leistungen selbst zu übernehmen. Wer tiefer in die Wertschöpfung einsteige, müsse das ernsthaft betreiben und dürfe es nicht als Nebenprojekt behandeln. Bei neuen Technologien zieht Schmid die Grenze anders. In Robotik und KI seien viele Unternehmen noch Anfänger; dort könne man mit Investitionen, Entwicklungsgeschwindigkeit und guten Leuten auf vergleichbarer Ausgangsbasis antreten.
Litzlbauer teilt die Vorsicht gegenüber Experimenten ohne klaren eigenen Vorteil. »Diversifikation machen wir nicht zum Selbstzweck.« Umdasch habe mit weit vom Kern entfernten Ideen bereits Lehrgeld bezahlt. Der bevorzugte Weg führe deshalb aus vorhandenen Stärken schrittweise in benachbarte Felder. Für neue Technologiethemen komme eher der Kauf eines spezialisierten Unternehmens infrage, dessen Geschäft anschließend skaliert werde. Voraussetzung bleibe die Antwort auf die Frage, was Umdasch dort besonders gut könne.
Wetschnig verbindet Erweiterung mit dem Erhalt der Ausführungskompetenz. »Wir wollen Lehrlinge haben, wir wollen bauen.« Die Habau Group wolle die handwerklichen Fähigkeiten und die eigene Wertschöpfung behalten. Wer Leistungen zunehmend nur noch zukaufe und organisiere, riskiere, die Kompetenz zur Beurteilung der tatsächlichen Qualität zu verlieren. Für ihn gehört zur Strategie deshalb auch, Arbeits- und Gerätestunden zu beherrschen und die Poliere entsprechend zu fordern. Gindl mahnt zudem, die Renditen internationaler Konzerne genau zu lesen. Hohe Konzernerträge seien nicht automatisch hohe Erträge aus Bauleistungen. Bei den französischen Unternehmen verweist er insbesondere auf Konzessionen und Energie als Ergebnistreiber. Die Zusammensetzung des Portfolios beeinflusst die Kennzahlen wesentlich; aus der Konzernrendite lässt sich die operative Leistung einer Baufirma nicht direkt ableiten.
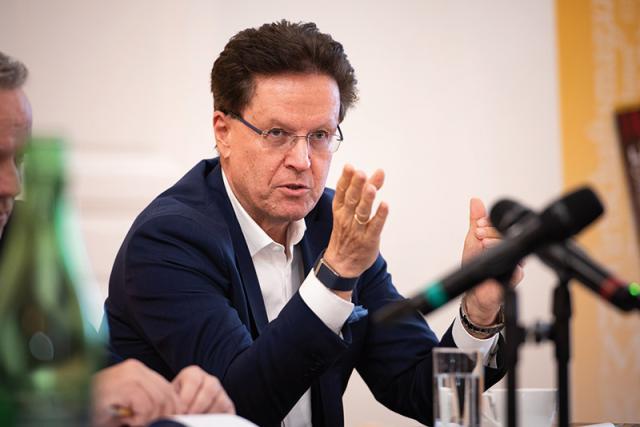
Bild: »Vor vier Jahren war das Verhältnis Hochbau/Tiefbau 50/50. Heute stehen wir bei 25/75«, sagt Hubert Wetschnig, Habau Group.
Pell-Weber nimmt die Einwände auf, hält aber an der Prüfung benachbarter Geschäftsfelder fest. »Ich glaube aber, dass man gewisse Trends noch bewusster reflektieren könnte.« Als Beispiel nennt er den fragmentierten Markt der technischen Gebäudeausrüstung. Auch Facility Management könne durch wiederkehrende Erträge interessant sein. Das Konzessionsmodell französischer und spanischer Konzerne sei dagegen historisch gewachsen und an entsprechende öffentlich-private Modelle gebunden. Wetschnig erinnert an die langen Entwicklungswege: »In dieses Geschäftsfeld kann man nicht von heute auf morgen einsteigen.«
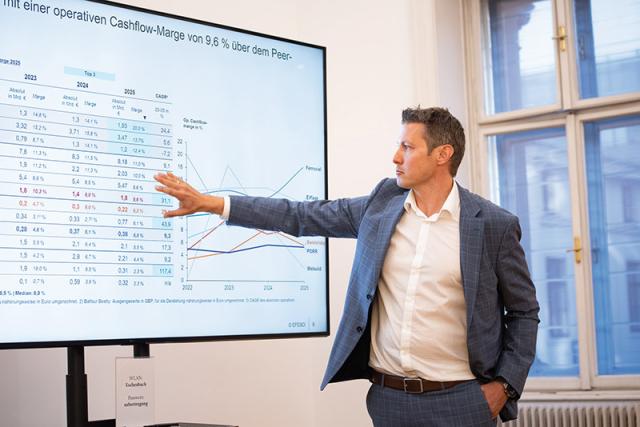
Bild: »Natürlich soll man sich nicht zu weit von seinen Kerngeschäftsfeldern entfernen. Auf der anderen Seite gibt es schon Trends, die prognostizierbar sind und auf die man frühzeitig setzen kann«, ist Christoph Pell-Weber, EFESO, überzeugt.
Die Infrastruktur verschiebt die Gewichte
Wie stark sich das Geschäft bereits verändert hat, zeigt die Habau Group. Nach Wetschnigs Angaben lag das Verhältnis von Hoch- zu Tiefbau vor vier Jahren bei etwa 50 zu 50. Heute entfielen über 75 Prozent auf Infrastruktur und 25 Prozent auf Hochbau. »Das gesamte Wachstum kam aus dem Infrastrukturgeschäft.« Leitungs- und Pipelinebau bilden dabei die Grundlage für neue Anwendungen: dieselben Kompetenzen im Streckenbau, andere Netze und Auftraggeber. Datenleitungen und der Transport von Strom aus dem Norden Deutschlands nach Süden schaffen Nachfrage. Hinzu kommen Umspannwerke und Rechenzentren.
Die regionalen Unterschiede bleiben dabei wesentlich. Litzlbauer verweist auf Chipfabriken und Rechenzentren in den USA, die weitere Investitionen in Stromversorgung, Kühlung und Infrastruktur nach sich ziehen. Auch der Entwicklungsbedarf in Asien eröffne langfristige Möglichkeiten. »Das ist alles ein Bauboom. Es wird nur woanders sein.« Für international aufgestellte Unternehmen stellt sich damit nicht allein die Frage nach dem richtigen Geschäftsfeld, sondern ebenso nach dessen geografischem Schwerpunkt.
Bild: »Es hat auch Ideen gegeben, ganz weit weg vom Kerngeschäft zu gehen. Da haben wir Lehrgeld bezahlt. Heute setzen wir auf Innovationen nahe am Kerngeschäft«, erklärt Wolfgang Litzlbauer, Umdasch Group.
Der Mehrwert beginnt vor der Baustelle
Stefan Graf lenkt den Blick von neuen Märkten auf das Geschäftsmodell selbst. Die klassische Baufirma habe sich zum »Logistik- und Prozessexperten« entwickelt. Zusätzliche Potenziale lägen im Informationsfluss, in der Verknüpfung von Disziplinen und in einer vertieften Integration. Die starke Spezialisierung der Branche schaffe Professionalität, aber auch zahlreiche Übergaben. »Schnittstellenreduktion ist gleich Komplexitätsreduktion.« Wer diese Schnittstellen besser beherrsche, könne Kundenbedürfnisse und die eigenen Abläufe wirksamer zusammenbringen. Gindl sieht auch innerhalb des bestehenden Baugeschäfts noch erhebliches Potenzial für Industrialisierung. Die verbreitete Vorstellung, jedes Projekt sei ein Unikat, greife zu kurz. »Es ist nicht alles ein Unikat.« Wandstärken und Fenstergrößen rechtfertigten nicht, sämtliche Abläufe neu zu erfinden. Die Herausforderung sei, Führungskräfte zu finden, die komplexe Kundenanforderungen bearbeiten und gleichzeitig die Organisation effizienter machen.
Wetschnig setzt ebenfalls auf Produktivität, Digitalisierung und serielles Bauen. Für den Einsatz von KI sei die Qualität der Daten entscheidend. Die Habau Group beschäftige sich damit, die Abläufe zu verbessern und Kontrollmechanismen weiterzuentwickeln. Der Kostendruck im Hochbau erhöhe zudem die Bedeutung serieller Lösungen. Seine Erwartung: »Wir werden mit weniger Personal auf den Baustellen bauen, mit mehr Vorfertigung.«
Neue Technik braucht eine offene Organisation
Wie sehr Innovation an der Unternehmenskultur hängt, verdeutlicht Schmid mit einer Episode aus der eigenen Familie. IT und Marketing hätten zwei Jahre und 150.000 Euro in ein System zur Fassadenvisualisierung investiert. Sein Sohn habe nach einem Gespräch über KI über Nacht eine funktionierende Anwendung gezeigt. Für Schmid steckt darin eine zentrale Führungsfrage: Wie viel Raum bekommen jüngere Menschen mit anderen Zugängen? »Diese Leute muss man finden, das ist das irrsinnig Schwierige.« Gleichzeitig gingen erfahrene Kräfte aus der großen Wachstumsphase des Unternehmens in Pension.
Gindl warnt davor, neue Ideen schon bei der ersten Begegnung abzulehnen. Innovation müsse nicht sofort fehlerfrei funktionieren. »Die Frage ist: Erkenne ich das Potenzial, und stelle ich mich lösungsoffen hin?« Robotik sei für Swietelsky ein Thema, an dem intensiv gearbeitet werde, auch wenn vieles noch experimentellen Charakter habe. Wiederkehrende Tätigkeiten auf der Baustelle würden mittelfristig automatisiert werden müssen. Qualifizierung mache auch als Arbeitgeber attraktiv.
Bild: »Es herrscht überall ein Verdrängungswettbewerb. Bestehen kann nur, wer etwas kann, das andere nicht können, oder wenn man verschiedene Bereiche verknüpfen kann«, sagt Harald Gindl, Swietelsky.
Strategie unter ständigem Vorbehalt
Die Dynamik verändert auch die Führung. Graf beschreibt einen Abschied von den früher üblichen langen Planungshorizonten. Leyrer + Graf beschäftige sich jährlich intensiv mit der Strategie und prüfe sie dazwischen praktisch quartalsweise. »Neu sind nur die Kombination und die Ausprägung dieser Themen«, sagt er über Schwerpunkte wie Effizienzsteigerung und Kundenmanagement. Digitalisierung und KI veränderten Geschwindigkeit und Umsetzung.
Schmid setzt einen zusätzlichen Maßstab: Bauunternehmen sollten künftig auch zu Ressourcenexperten werden. Weniger Materialverbrauch bei gleicher Gebäude- und Wohnqualität sowie die Wiederverwendung seien für ihn zentrale Aufgaben. Eine einseitige Orientierung am CO₂-Fußabdruck könne aus seiner Sicht mit Recyclingzielen kollidieren. Graf verweist auf den Hebel der vorgelagerten Planung und darauf, dass die ökologische Transformation auch wirtschaftlich tragfähig und finanzierbar sein müsse.
Bild: »Mein Sohn hat mit KI über Nacht die Lösung für ein Problem gefunden, an dem wir zwei Jahre lang gearbeitet haben«, bricht Robert Schmid, Schmid Industrieholding, eine Lanze für die Jugend.
Unterschiedliche Meinungen
Die Runde zeichnete kein einheitliches Zukunftsmodell. Neue Geschäftsfelder müssen zu den eigenen Fähigkeiten passen, zugleich verändern Technologie und Kundenanforderungen das bestehende Geschäft. Pell-Weber lenkte den Blick abschließend auch auf Mischkonzerne, die neue Felder im Bau erschließen. Unternehmen müssen deshalb nicht nur den nächsten Wachstumsmarkt finden, sondern ihren eigenen Vorteil darin bestimmen.
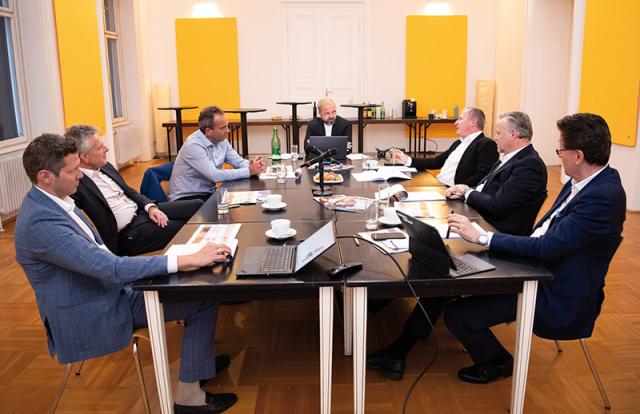
Bild: In gemütlicher Runde wurde intensiv über die mögliche Zukunft der österreichischen Bauwirtschaft diskutiert.
- Details
ThemaThema
- Details
- Thema
Einladung zur Enquete „Chance Bau 2026“
- Bernd Affenzeller
- 08.Okt..2026
- Details
- Thema
Elektroaltgeräte auf neuem Rekordniveau
- Redaktion
- 28.Sep..2026
- Details
- Thema
Sorgenfrei außer Haus
- Redaktion
- 06.Juli.2026
- Details
- Thema
Design mit KI
- Karin Legat
- 02.Apr..2026