

- Details
- Investieren
Kurzfristige Vorsicht schadet nicht
Grundsätzlich war dieser Sommer frei von bösen Überraschungen, die Risikoanlagen aus der Bahn hätten werfen können. Die wirklich schlechten Nachrichten waren die US-Zölle auf die Schweiz und die erneute Unsicherheit aufgrund der französischen Politik. Eine Analyse von Thomas Neuhold, Head of Austrian Equity Research und Head of Real Estate Research bei Kepler Cheuvreux (Bild).
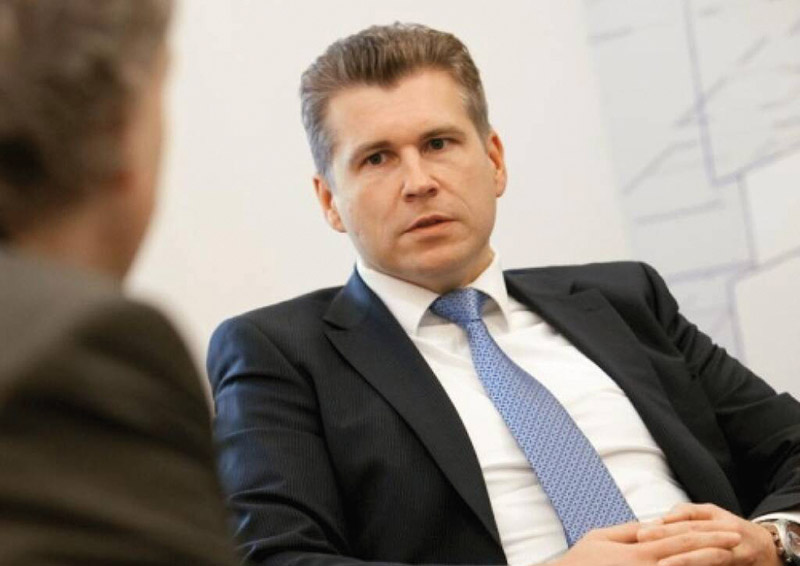
Trump hat seine Angriffe auf die Fed verstärkt, jedoch ohne bisher dramatische Auswirkungen auf die Märkte, vermutlich weil die Fed selbst offener für Zinssenkungen erscheint, unterstützt durch Inflations- und Beschäftigungsdaten, die eine solche Maßnahme stützen.
Die Diskussionen über Zölle dominierten weiterhin die Schlagzeilen, wobei die EU nicht beeindruckte, aber ein »handhabbares« Abkommen sicherte, insbesondere im Vergleich zu Japan und der Schweiz. Im Einklang mit dem weit verbreiteten Vorwegnehmen von Zöllen und der robusten US-Wirtschaft waren die Unternehmensgewinne auf beiden Seiten des Atlantiks größtenteils beruhigend, insbesondere für die großen US-Tech-Unternehmen. Die »Magnificent 7« sind wieder auf ihrem relativen Höchststand und meldeten weiterhin astronomische Zahlen. Noch wichtiger ist, dass die Prognosen der Unternehmen keine signifikanten Gewinnkürzungen ausgelöst haben, obwohl »Unsicherheit« von Unternehmen auf einem Rekordniveau erwähnt wird.
Der Gewinn je Aktie des Stoxx 600 für 2026 wurde seit Ende Juni trotz Währungs- und Zollgegenwinds kaum gekürzt. Der Gewinn je Aktie des S&P 500 für 2026 wurde um 1 % nach oben korrigiert.
Aus Marktsicht unterstützen US-Daten die Möglichkeit einer Zinssenkung im September, mit einem schwächelnden Arbeitsmarkt und bisher eingedämmten inflatorischen Auswirkungen der Zölle. Dies wurde von Jay Powell auf dem Jackson Hole-Gipfel bestätigt. Es gab jedoch keine schockierenden Daten, die auf eine starke Abschwächung der US-Wirtschaft hindeuten. »Weich« beschreibt die Lage am besten.
Europa hinkt der Welt hinterher, da die beiden größten Aktienmärkte (Frankreich und Deutschland) stagnierten. Deutsche Wachstumsaktien standen unter Druck, und der inkrementelle Anstieg der deutschen Bankaktien konnte den Rückgang nicht ausgleichen. Europäische Value-Aktien haben Wachstumsaktien in diesem Quartal bisher um fünf Prozentpunkte übertroffen, was mit dem steigenden Druck auf langfristige Anleiherenditen übereinstimmt.
Interessant ist, dass die Gespräche über einen Waffenstillstand in der Ukraine – ein möglicher Katalysator für neue Stärke in Europa – wenig Fortschritt machten, obwohl sich Putin und Trump trafen. Europäer überzeugten Trump, nicht zu leichtfertig auf Putins Forderungen einzugehen, und sicherten US-Unterstützung für eine europäische Friedensmission, die in der Ukraine eingesetzt werden könnte.
Zusammen mit der Konsolidierung des Dollars beobachteten wir (endlich) eine bessere Performance globaler Sektoren in Europa, wie Luxusgüter, Grundstoffe, Gesundheitswesen und Lebensmittel & Getränke. Zusicherungen von Unternehmen bezüglich ihrer Fähigkeit, mit Zöllen umzugehen, sowie eine erhöhte Transparenz über letztere, halfen ebenfalls.
Kurzfristig ist das saisonale Fenster für eine Korrektur bei Aktien noch nicht geschlossen, insbesondere nach einer Preisentwicklung diesen Sommer, die im Vergleich zu den Gewinnrevisionen, insbesondere im Bereich KI, signifikant war. Diversifikation bleibt ein zentrales Thema, da wir erwarten, dass der Dollar ab dem vierten Quartal aufgrund von Trumps Politik wieder an Schwäche verliert. Wir sind neutral gegenüber langfristigen Anleihen aufgrund fehlender Alternativen, würden aber Bargeld übergewichten. Schließlich erwarten wir, sofern die Geopolitik die Fundamentaldaten nicht unerwartet aus der Bahn wirft, einen weiteren Rückgang des Ölpreises, da ab dem vierten Quartal ein erhebliches Überangebot entstehen sollte. Dies könnte andererseits die Arbeit der Fed erleichtern und langfristige Anlagen unterstützen.
- Details
Populär
Haus über Haus: Wie New York mit Luftrechten baut
Langstrecke unter Strom
Knauf investiert 30 Millionen Euro in Recyclinganlage
Homo Strolzus
Studierende tauchten in Chinas Tech-Welt ein
Umfrage: Wie gut sind Unternehmen auch kommunikativ auf NIS2 vorbereitet?
Leben & StilView all
- Details
- Köpfe
Martin Resel wechselt zu Swisscom
- Redaktion
- 20.Okt..2026
- Details
- Köpfe
Neuer Cybersecurity-Chef bei Atos
- Redaktion
- 19.Okt..2026
- Details
- Leben & Stil
Satire: Unfrei aufgegeben
- Rainer Sigl
- 18.Okt..2026
- Details
- Leben & Stil
Phil Gutes auch für die Kultur
- Rhea Krčmářová
- 06.Okt..2026
Office & TalkView all
- Details
- Officetalk
Resiliente Gemeinden: Wenn das Geld fehlt, zählt das Modell
- Bernd Affenzeller
- 16.Okt..2026
- Details
- Officetalk
Input Conference 2026: Kreislaufwirtschaft am Bau hakt an den Daten
- Gerhard Popp
- 16.Okt..2026
- Details
- Officetalk
Österreichs größtes Berufsschulgebäude wird mit CO2-reduzierten Beton errichtet
- Gerhard Popp
- 08.Okt..2026
- Details
- Officetalk
KliNa Tag 2026: Klimaschutz am Bau kommt von unten
- Gerhard Popp
- 02.Okt..2026
Produkte & ProjekteView all
- Details
- Produkte & Projekte
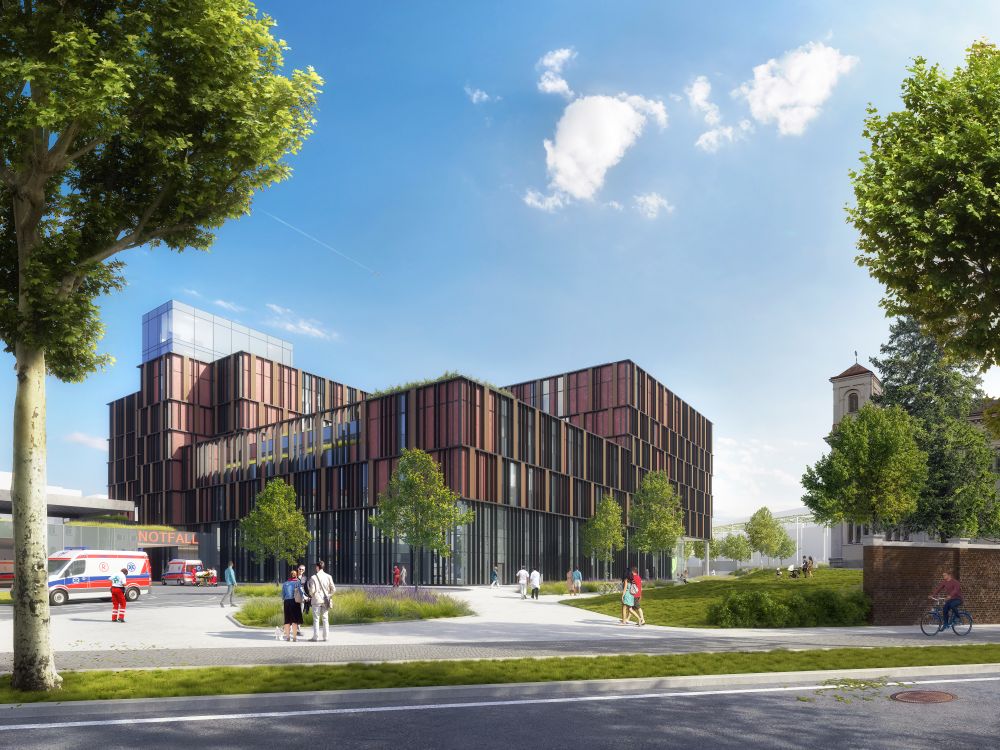
152-Millionen-Auftrag für Klinik Favoriten
- Redaktion
- 15.Okt..2026
- Details
- Produkte & Projekte
3SI erweitert den Radius
- Redaktion
- 29.Sep..2026
- Details
- Produkte & Projekte
Knauf investiert 30 Millionen Euro in Recyclinganlage
- Redaktion
- 21.Sep..2026
- Details
- Produkte & Projekte
Langstrecke unter Strom
- Redaktion
- 16.Sep..2026